Golden Lake
Análise estruturada de cenário, empreendimento, marca, tecnologia, marketing e vendas
Análise estruturada da estratégia e operação comercial, marketing e tecnologia do Golden Lake.
Pesquisa
Mercado, região, marcas e concorrência: o terreno onde o Golden Lake compete
Tecnologia
Ferramentas, sites, GA4, tracking e CRM: o que a operação mede e o que escapa
Comercial & vendas
As 8 fases, o comprador real dos 183 contratos, a curva de vendas e a força comercial
Marketing para funil
Presença digital, tráfego, orgânico, redes, mídia paga e o funil de leads
Síntese estratégica
Top achados, SWOT e a proposta F4: prospecção ativa e novo fluxo de vendas
Pesquisa
O mercado de alto padrão de Porto Alegre e a micro região do Cristal, as camadas de marca do cliente
e o mapa de quem disputa o mesmo comprador que o Golden Lake.
Porto Alegre
O mercado primário vende os mesmos R$ 4,8 bi há 3 anos com cada vez menos unidades: quem cresce é o ticket, não o volume.
E o luxo acelera a 2x a velocidade da cidade, com apenas 425 vendas/ano acima de R$ 2 mi: o comprador do Golden Lake existe, mas é escasso e disputado.
Porto Alegre
O luxo de Porto Alegre é pequeno, concentrado e acelerado: 425 vendas acima de R$ 2 mi em 2024, 2% do mercado, 56% delas em 5 bairros do eixo nobre.
Com 962 unidades em oferta no segmento e R$ 1 bi de pipeline só na Bela Vista, o comprador do Golden Lake é disputado por todos: e mora longe do Cristal.
Porto Alegre
O luxo histórico de POA vive no eixo Bela Vista x Moinhos x Três Figueiras.
A renda alta é concentrada: esses 3 bairros formam um corredor de poucos km²: é dele que sai o comprador que todos disputam.
Cristal
Um bairro de preço médio (R$ 6 mil/m² nos anúncios) onde o único alto padrão à venda é o Golden Lake, a R$ 19-21 mil/m²: mais de 3x o bairro.
Quem compra no Golden Lake paga 3,4x o m² do bairro: não está comprando o Cristal de hoje, está comprando o destino que o masterplan promete.
Cristal
Não há estudo público do comprador do Cristal: existe o morador (Censo 2022) e o comprador de alto padrão, que é o do Golden Lake (183 contratos).
Os dois quase não se tocam: quem mora tem renda média de R$ 5 mil e mediana de R$ 2,7 mil; quem compra o luxo vem de fora, tem 50 anos e compra em casal.
Shopping: a marca que o Brasil conhece
Na comunicação da própria Multiplan, o shopping é o produto e a holding é a assinatura.
O título da home resume: "Experiência Única em Shoppings".
50 anos de história (1974)
12,9% do setor
Em rankings corporativos reconhecem a empresa.
A visão institucional fecha em "referência no setor de shopping centers".
E a ponte de marca é assumida pela própria empresa: "o mesmo trevo que transmite credibilidade e excelência aos shoppings, também garante o sucesso imobiliário".
Imobiliário: papel coadjuvante
Quarenta anos de incorporação em ciclos: sempre em terrenos próprios, quase sempre ao lado de um shopping.
E o RI declara o papel do residencial: gerar fluxo para o shopping center.
Chácara Santa Elena
1º residencial da história
Barra Golden Green
14 edifícios + golfe: a referência
Il Villaggio
Miami Beach, alto luxo
Península
Península Green + Royal Green
Cristal
Cristal Tower · Résidence du Lac · Diamond
Hiato
Zero lançamentos residenciais
Golden Lake
R$ 4,9 bi de VGV potencial
o maior imobiliário do Sul
Uma marca feita para andar sozinha
O mercado já fala de "Golden Lake" como categoria própria: o primeiro bairro privativo de Porto Alegre.
Mas marca e dona quase não se tocam: a Multiplan assina em rodapé, e é a imprensa que explica quem está por trás.
Leitura das três camadas de marca na busca, na imprensa e nas plataformas de reputação (21/08/2026).
Um padrão só: quanto mais perto do produto, mais silêncio.
140 reclamações, 99% respondidas
0 matérias críticas em 2024-26
Seis incorporadoras respondem pelos 20 concorrentes oficiais.
Todas vendem a marca da construtora antes do produto, e a mais lembrada, a Melnick, assina 40% da lista.
| Incorporadora | No conjunto (de 20) | Lançamentos concorrentes | Escala · bolsa |
|---|---|---|---|
| Melnick | 8 | High Garden Rio Branco · High Garden Petrópolis · Seen Menino Deus · Seen Três Figueiras · Nilo Square · Arte Cidade Nilo · Casa Moinhos · ZAYT | Líder regional · MELK3 |
| Cyrela Goldsztein | 5 | Garden Haus · Legacy · The Park · Eredità · Cyrela by Pininfarina | Nacional · CYRE3 |
| CFL | 3 | Alameda Jardins · Estância · Tauphick | Boutique Sul · não listada |
| Plaenge | 2 | Verdant · Edition Moinhos | Nacional · capital fechado |
| Woss | 1 | Alameda Moinhos | Boutique Moinhos · não listada |
| Maiojama | 1 | Tomaz | Regional desde 1975 · não listada |
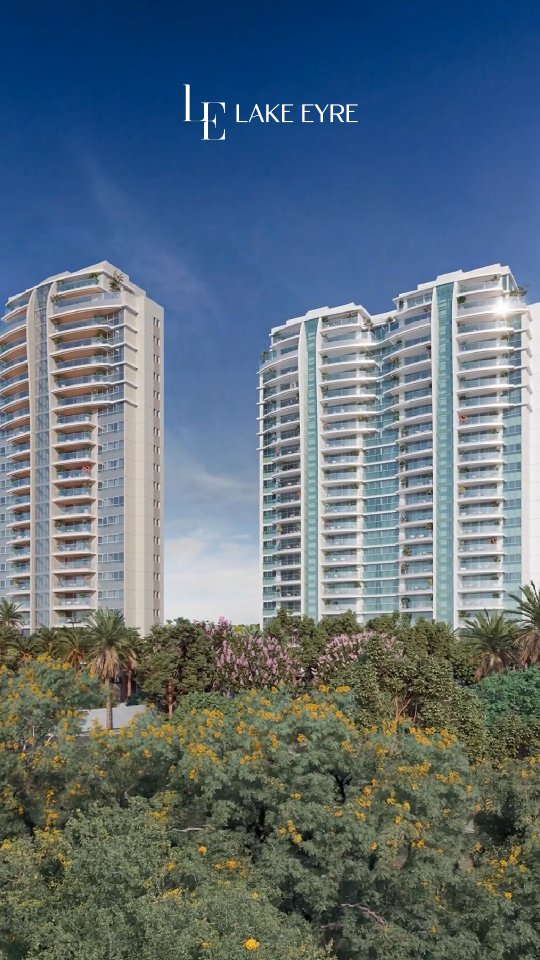
| Multiplan | 3 | Lake Victoria · Lake Eyre · Lake Baikal (os únicos do Cristal) | Nacional · MULT3 |
Vinte concorrentes se empilham em 9 bairros contíguos do eixo nobre.
No Cristal, nenhum concorrente: o único vendedor de alto padrão da orla sul é o próprio Golden Lake.
O m² médio dos lançamentos de luxo e a renda de quem já mora em cada bairro (Censo 2022).
No eixo nobre, preço e renda andam juntos; no Cristal, o m² é de Petrópolis com renda 55% menor.
Cada ponto é um empreendimento: o preço pedido por m² contra a renda média de quem mora no bairro (Censo 2022).
Os 19 concorrentes seguem a régua (mais renda, mais preço); o Golden Lake cobra preço de eixo nobre num bairro com um terço da renda.
Treze slides, quatro achados e uma conclusão.
O comprador existe, mas é raro
425 vendas acima de R$ 2 mi por ano (2% do mercado) e 962 unidades em oferta disputando esse comprador: 2,3 anos de estoque no segmento.
O Cristal é aposta, não endereço
Renda de R$ 5 mil (93% da média da cidade), nenhum outro alto padrão à venda: o Golden Lake cobra 3,4x o m² do bairro e importa o comprador do entorno e do eixo nobre.
A marca anda sozinha, sem fiadores
Multiplan invisível como incorporadora, percepção quase toda vinda de mídia própria e imprensa de negócios, zero review de comprador nos três produtos.
A guerra é contra sobrenomes
20 concorrentes assinados por 6 incorporadoras, 40% pela Melnick, a mais lembrada do RS: todas vendem a construtora antes do produto.
Tecnologia
O que a infraestrutura do Golden Lake enxerga, e o que ela não enxerga: ferramentas, contas de mídia,
sites, analytics, tracking, CRM e o caminho que o lead percorre até virar venda.
O esperado e o que existe no Golden Lake
As ferramentas que uma operação de marketing e vendas imobiliária pressupõe, contra o que o diagnóstico encontrou.
De 16 peças esperadas: 3 rodam plenas, 6 operam pela metade e 7 não existem.
Lead ads nativos + pixel
Existe, mas parou de rodar e apagou no lançamento
Compra direta (Zero Hora) + DSP · visível no GA4
Previsto no plano · 6 sessões no site em 12 meses
Sem conta identificada
Nenhuma ferramenta · base de 12,1 mil contatos parada
No ar, mas 1 formulário enviado em 12 meses
Instalado · o funil é nativo, o site fica fora
Mede desde mar/26 · conversões infladas por evento fantasma
Só o dashboard no Looker Studio da agência
Excel com 12,1 mil cadastros · Datacrazy em avaliação
Lead cai no WhatsApp sem fila, SLA ou registro
Destino de todos os leads · sem API de gestão identificada
Financeiro e contratos da incorporação
Nenhuma · 34% do fluxo do stand já é comprador, sem programa
Não identificada · contratos chegam em papel escaneado
Investimento por canal · últimos 90 dias
O dinheiro real das contas visíveis entre junho e 21 de agosto: dois canais concentram tudo, e um deles zerou na reta final.
O que não aparece: o gasto da programática (comprada fora das contas) e as duas contas sem acesso.
O investimento real dos 90 dias pode ser maior que os R$ 240 mil somados aqui.
Um hub, três satélites
Tudo converge para um site só: o do bairro, que abriga as LPs de produto.
O que orbita fora dele (a página da Multiplan, o shopping, o linktree) não conversa com a medição: um stream de GA4, sem cross-domain.
Google (busca)
Search paga + marca · 82% das sessões do site
Meta (anúncios)
Formulário nativo → WhatsApp: o lead nem passa pelo site
desvia do hub@bairrogoldenlake
Bio do Instagram → linktr.ee → site (271 sessões em 12m)
Mídia programática
Zero Hora + DSP → home
→
→
bairrogoldenlake.com.br
O site do bairro: institucional, lifestyle e as LPs de produto dentro dele
·
·
multiplan.com.br /imobiliario/golden-lake
A página da dona: institucional, 419 sessões de referral
fora da medição · sem cross-domainbarrashoppingsul.com.br
O shopping ao lado: zero menção ao Golden Lake
não faz pontelinktr.ee
Intermediário da bio do IG: um clique a mais até o site
O que os dados mostram
Seis meses de dados reais (mar-ago/2026): o tráfego é comprado, concentrado num único mês e quase todo de Porto Alegre.
A property existe desde 2021, mas o histórico completo retorna 6 meses de dados. Victoria (2021) e Eyre (2024) não deixaram rastro mensurável.
Conversões e eventos
Um evento chamado "visitas" dispara ~2,4x por sessão e está marcado como conversão: 102.711 das 112 mil "conversões" dos 12 meses são navegação, não lead.
A meta de 285 leads do plano de mídia de agosto não é auditável com a taxonomia atual: o número oficial de "conversões" mistura navegação, clique e lead numa conta só.
O que os sites medem e o que escapa
O básico está instalado: GA4 e Pixel disparam.
O problema é o desenho: eventos de três eras, tráfego pago invisível e nenhuma ligação com a venda.
G-6CHGRDYFK9 em bairrogoldenlake.com.br · property de 2021
1520710376067658 instalado · confirma o funil nativo → WhatsApp
Colcha de 3 eras de configuração (2021, 2023, 2026) · nenhum com valor monetário
2 herdadas do UA + 2 de WhatsApp · zero de produto, fase ou qualificação
47 sessões de paid social em 12 meses: R$ 136,7 mil de mídia invisíveis no GA4
A jornada que passa por multiplan.com.br não é vista por esta property
Sem Measurement Protocol nem CRM: o GA4 não sabe o que vira visita, proposta ou venda
Looker Studio embutido dispara a tag: /reporting aparece como landing page
Da captação ao fechamento
O caminho real que um lead percorre hoje, e o que se perde em cada passagem.
O dado nasce na mídia e morre no WhatsApp, renasce no papel e termina no Mega. Nenhum sistema liga as pontas: é impossível responder "qual anúncio vendeu".
Mídia e stand
Meta Lead Ads · Google Search · walk-in e eventos no Golden Hall
Corretores respondem direto · sem fila, SLA, dono do lead ou histórico
Planilha de visitas
95 registros/mês no Golden Hall · registra quem veio e para quê
Espelho em Excel
Unidade a unidade, com canal e gestor por venda · atualizado à mão
Contrato → Mega
Contrato em papel escaneado · financeiro e parcelas no ERP Mega
O CRM em avaliação (Datacrazy) é exatamente a peça que conecta todo esse fluxo.
Um Excel faz o papel da ferramenta
Não há CRM contratado
A base histórica vive num Excel multi-aba e o funil de visitas registra quem chega, mas perde exatamente o que liga mídia a venda.
O dado que liga mídia → visita → venda não existe em nenhum sistema.
O espelho sabe o que vendeu, o Meta sabe o que gerou lead, a recepção sabe quem visitou: ninguém sabe as três coisas juntas.
Trackear a jornada inteira, do clique à chave
Tudo o que o bloco mostrou aponta para um mesmo movimento: medir a jornada completa do lead, do primeiro anúncio ao contrato.
O modelo abaixo é o conceito; o CRM é a peça central que amarra as pontas que hoje não se encontram.
Mídia ligada e tagueada
Todos os canais ativos, com UTM e eventos padronizados
Lead com origem
Formulário, WhatsApp ou stand: toda entrada nasce identificada
Fila, SLA e dono
Pré-venda organizada, com histórico de cada conversa
Visita e proposta
Cada etapa registrada, com motivo e desfecho
Venda atribuída
Contrato ligado à jornada · régua ativa sobre a base
CRM · Datacrazy, a espinha dorsal
Recebe o lead com origem, distribui com SLA, registra visita e proposta, amarra a venda ao anúncio que a gerou e devolve a base para o relacionamento.
Comercial & vendas
O bairro e seus três produtos, o comprador real dos 183 contratos e a máquina que vende:
quem fecha, quem traz o cliente e quanto custa cada venda.
O bairro privativo
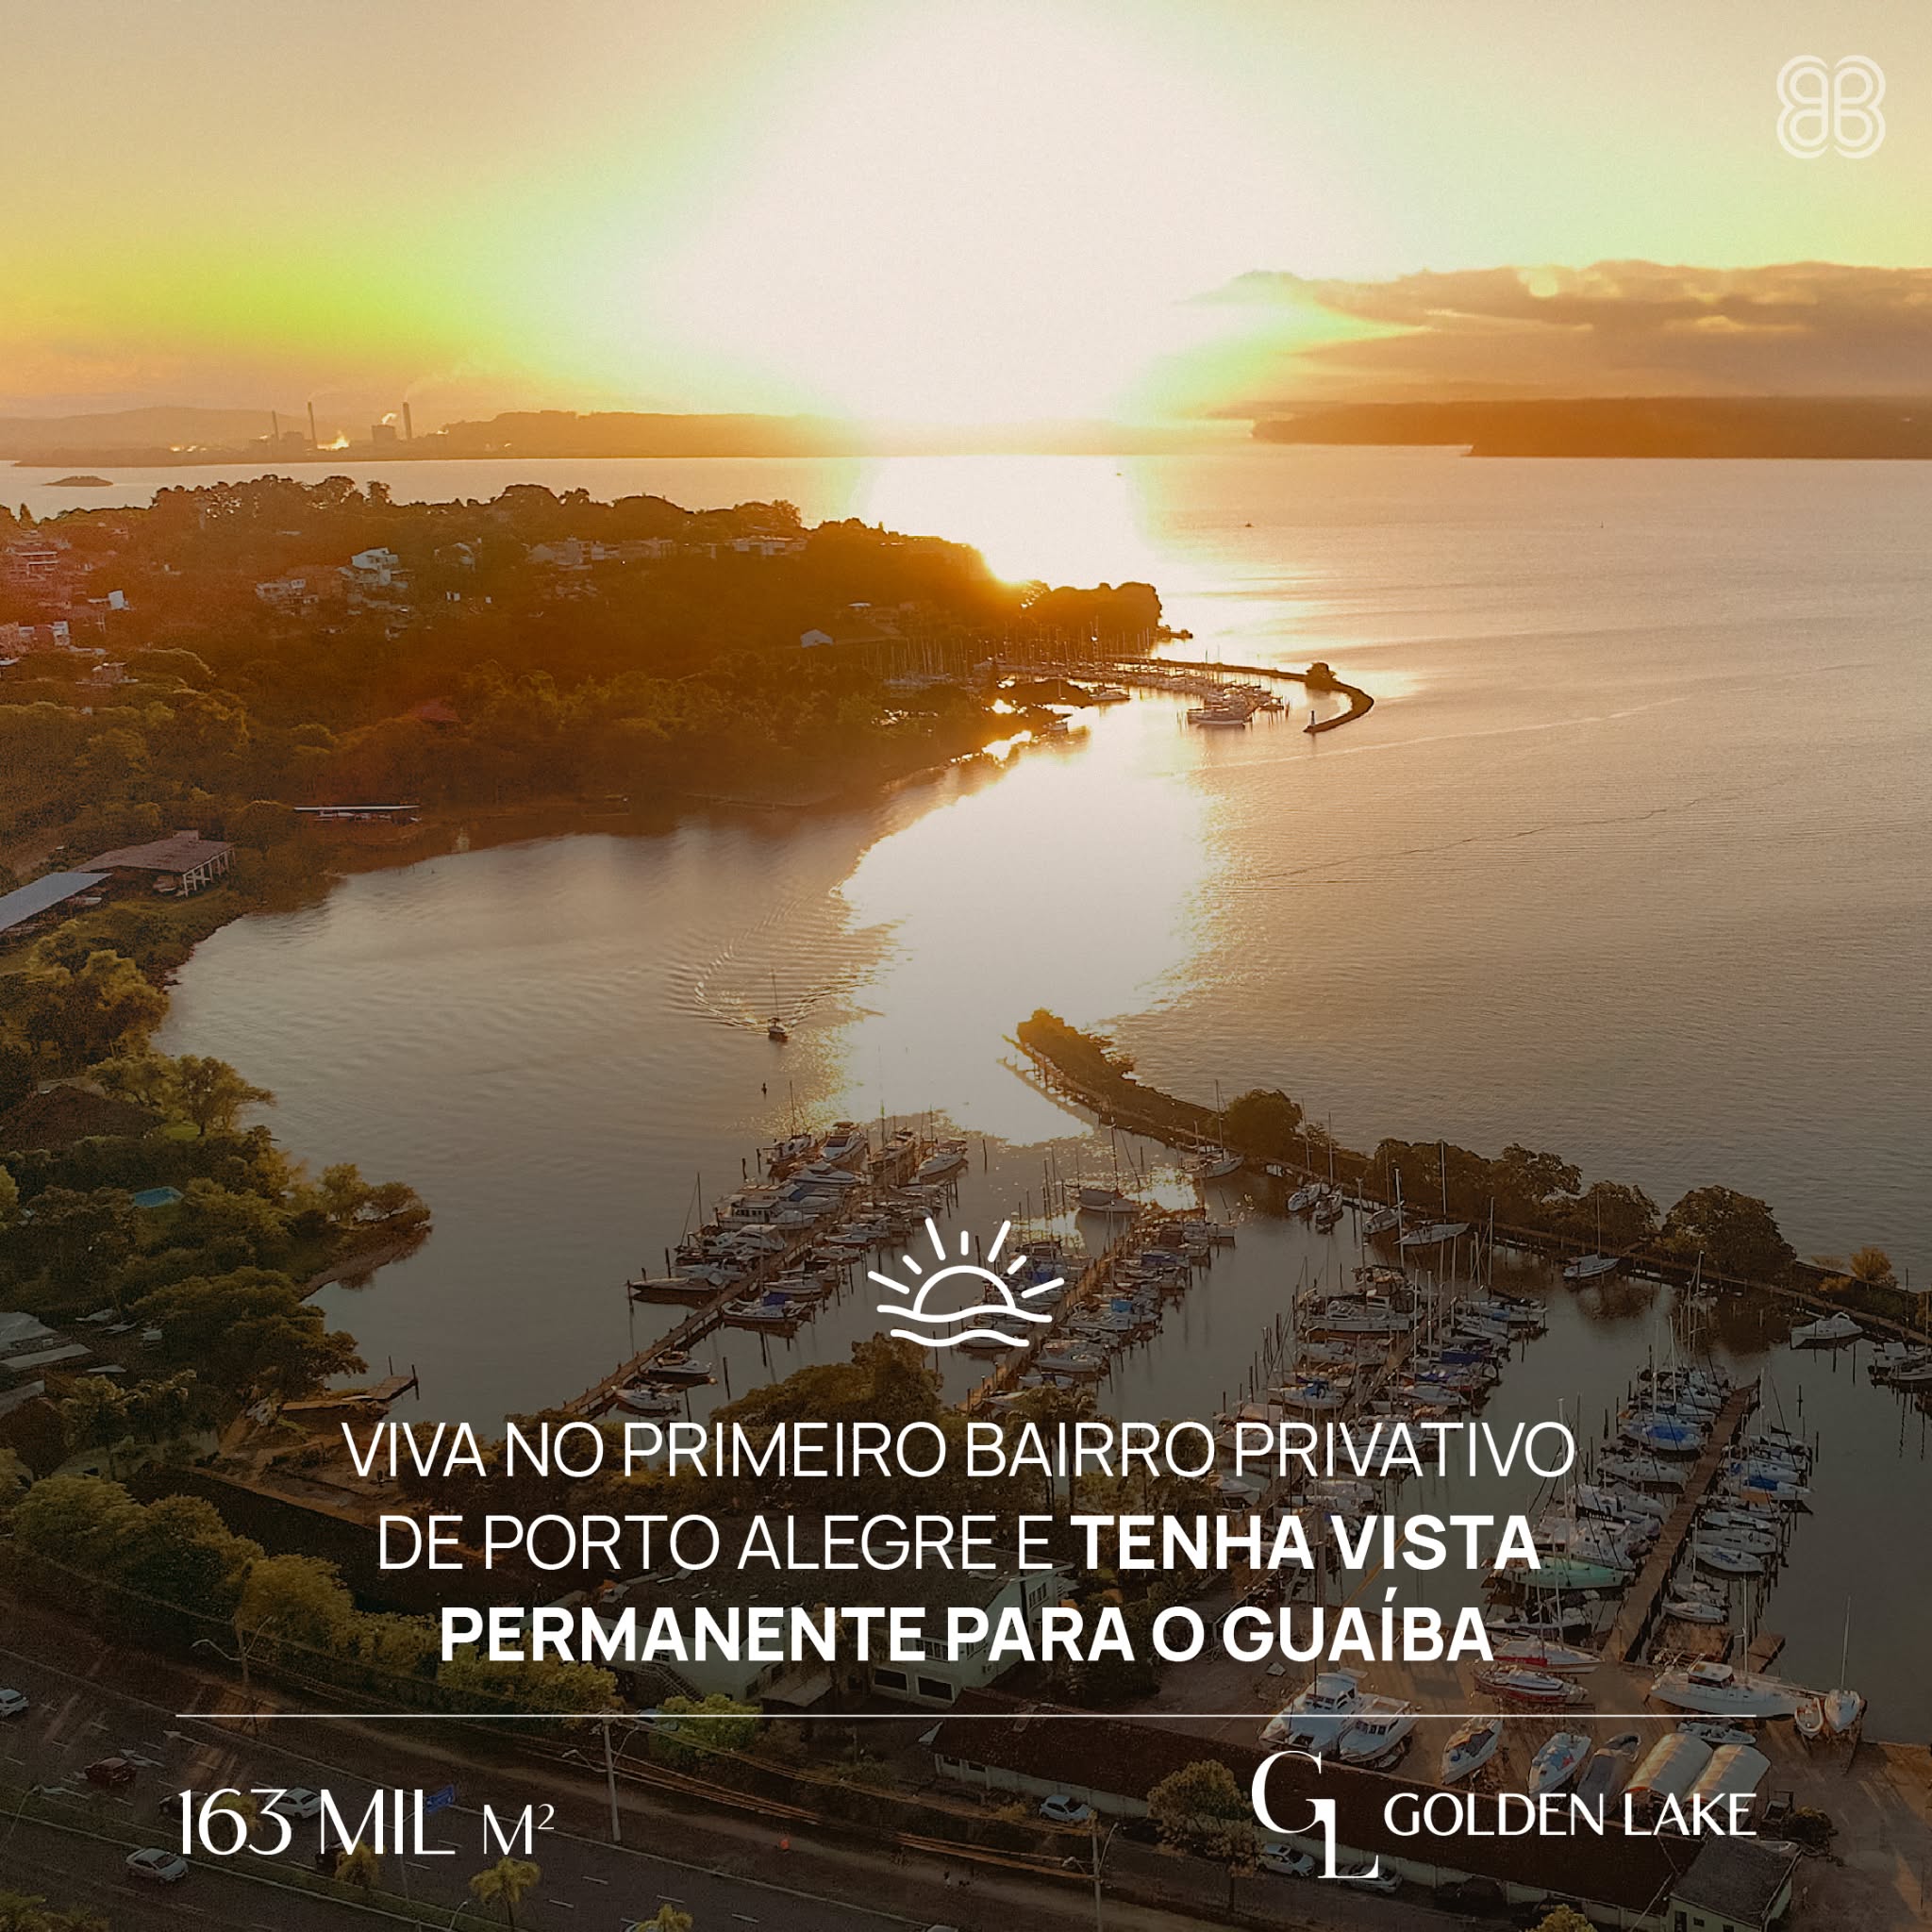
O primeiro bairro planejado privativo de Porto Alegre · orla do Guaíba, ao lado do BarraShoppingSul.
Um bairro em 8 fases
Duas fases vendendo acima do mercado, e a terceira LANÇADA EM AGOSTO/2026.
O funil que auditamos é quem alimenta esse lançamento.
Lake Victoria
94 un · R$ 500 mi
Lake Eyre
127 un · R$ 350 mi
Lake Baikal
88 un · R$ 409 mi
Lake Vostok
masterplan
Lake Guaíba
masterplan
Lake Managuá
masterplan
Lake Leman
masterplan
Lake Michigan
masterplan
Victoria e Eyre esgotando; o Baikal larga com 13 unidades comprometidas (4 vendidas + 9 reservas, 16% do VGV). Escada de produto: Eyre (entrada) → Baikal (meio) → Victoria (topo).
Quem realmente compra
Perfil extraído de 183 contratos de venda das fases 1 e 2 (dados agregados).
O comprador não vem de fora: ele já mora ao lado.
Empresários e advogados
Ticket mediano R$ 5,3 mi
Empresários e advogados
Ticket mediano R$ 2,4 mi
Empresários e advogados
Ticket mediano R$ 3,3 mi
O retrato do comprador em números
Compra-se o Golden Lake entre 35 e 64 anos, por empresários e advogados, a partir da própria zona sul da cidade.
77% compram entre 35 e 64 anos · mediana de 50 anos na assinatura
Empresários + advogados = 52% das profissões identificadas
43 bairros de origem em POA · interior/RM do RS: 29 · fora do RS: 6
O comprador já vive o sul da cidade: Menino Deus, Cristal e Tristeza somam 38 compradores, o eixo tradicional do luxo (Petrópolis + Moinhos) aparece com 10.
O Golden Lake vende upgrade de vida a dez minutos de casa.
De onde vem quem compra
Mídia e prospecção desenhadas para o estado inteiro gastam onde o comprador não está: o alvo do Baikal cabe num raio de 10 km em volta do próprio bairro.
O produto que provou a tese
Primeiro condomínio do bairro · 4 torres com identidades próprias · habite-se em ago/2025 · 80% vendido (espelho jul/26).
fase 1 do bairro, lançada em 2021
base de 78 contratos da fase 1
O que as vendas ensinam
Vendas oficiais por torre (espelho 08/07/26). As torres de 299-388 m² voaram; a Torre 1 (543 m² e a super-cobertura de 868 m²) vendeu 44%.
Onde o funil trabalha hoje
Segunda fase, lançada 4 meses após a enchente · 2 torres em meio ao bosque · elevadores panorâmicos · em obras, vendendo a ~2x o VSO de mercado.
fase 2 do bairro, lançada em set/2024
base de 105 contratos da fase 2
O meio esgotou: a entrada sobrou
A Torre 2 (maiores) está 95% vendida, com zero reservas em aberto. Os 30 livres estão quase todos na Torre 1: o produto "de entrada" é o que o funil precisa girar.
O miolo da escada
Fase 3, lançada em 14/08/2026: o produto do meio entre a entrada do Eyre e o topo do Victoria · 57% de todo o VGV a vender do bairro.
fase 3 do bairro, entrega em jun/2030
faixa R$ 3,5-5,5 mi na base de 183
16% vendido antes do lançamento
O espelho unidade a unidade de 30/07: 13 unidades comprometidas (R$ 65,2 mi) numa única semana de pré-vendas, com o tipo mais caro saindo primeiro.
Tickets de tabela: R$ 3,5-4,6 mi (197-200 m²) · R$ 4,5-5,8 mi (254 m²) · R$ 8,4-9,1 mi (especiais).
13 das 88 unidades
A base compra o filé
Relacionamento, não mídia
6 de 197 m² e 4 de 254 m²
Dois picos (Victoria 2021, Eyre 2024) e um vale de 14 vendas em 2 anos entre eles. A sustentação é o elo fraco!
Quem vende, produto a produto
O placar oficial de vendas creditadas (lista do cliente, ago/26): 188 vendas, 67 nomes.
A casa fecha 35%; 65% das vendas chegam por parceiro de fora, e nenhum parceiro passa de 8% do total.
VictoriaEyreBaikal · mais 5 nomes · a casa soma 66,5 (35%)
mais 46 parceiros com 3 vendas ou menos · parceiros somam 121,5 (65%) · líder do Baikal: Pier 36 (4)
75 Victoria · 99 Eyre · 14 Baikal
na régua de comissão dos contratos dava 64%
a cauda longa não tem recorrência
O preço de terceirizar a originação
~R$ 20 mi de comissão paga em cinco anos, cerca de 5% por venda.
O canal externo não é caro à toa: é ele que traz o cliente em 64% das vendas.
Cinco anos de vendas lidos contrato a contrato: quatro achados e uma conclusão.
A rede que vende está desligada
Em 64% das vendas quem trouxe o cliente foi um parceiro externo; no pré-lançamento do Baikal, 61 das 95 visitas chegaram sem parceiro nenhum.
A venda só acontece no lançamento
Entre o Victoria e o Eyre, dois anos inteiros somaram 14 vendas: sem produto novo na praça, a operação não sustenta ritmo.
Depender de fora custa caro
61% da comissão (~R$ 13 mi) foi para o canal externo; a venda com parceiro custa 6,5% contra 2,9% da venda própria: originar é a margem escondida.
A base compra quando é chamada
O Baikal comprometeu R$ 65,2 mi em quatro dias de pré-venda, sem mídia: relacionamento vende, mas só quando alguém liga.
Marketing para funil
A presença digital, o tráfego que a mídia compra, o orgânico que não existe e as redes que alugam alcance:
como o marketing abastece (ou não) o funil que o Baikal precisa.
Um ecossistema jovem e comprado
Site novo (layout de 2025), tráfego 89% comprado no Google, SEO inexistente e a jornada dividida entre dois domínios que não se enxergam.
nota alta, prova social pequena para um bairro de 5 anos
mas não linka o site
a nova porta de busca está fechada para o GL
1.796 em 12 meses (GA4)
no mês do lançamento
a bio do IG rende mais que o SEO
A fase de aquecimento não aqueceu o site: com o Google desligado e o Meta operando lead nativo, o ecossistema digital chegou ao lançamento praticamente apagado.
De onde vêm os acessos
103 mil sessões em 12 meses, mas 9 em cada 10 compradas no Google: quando a mídia desliga, o site apaga junto. Fora do anúncio, o site não existe.
os meses de mídia ligada
o site precisa ser julgado na tela do celular
O site é um anexo do Google Ads.
As 47 sessões do Meta não são defeito: o lead é capturado em formulário nativo, sem passar pelo site. O que sobra de audiência própria (orgânico + direto) são ~9 sessões/dia.
Mês a mês: um ano num único pico
As sessões mensais dos últimos 12 meses: sete meses sem nenhum dado coletado, a explosão de mídia em junho e o mês do lançamento a ~20 sessões por dia.
junho e julho, com a mídia ligada
ago/25 a fev/26
o mês do lançamento do Baikal
a página do produto lançado
O Google não conhece o Golden Lake
Autoridade baixa, 28 palavras ranqueadas e ~5 sessões orgânicas por dia. O colapso tem data: na virada do site (jan/26), as keywords caíram de 93 para 33.
E o orgânico que restou é busca de marca puxada pela mídia: 925 sessões no pico de julho, 68 em agosto.
autoridade de iniciante
eram 176 em ago/24
~5 por dia (GA4)
178 backlinks no total
Uma rede de verdade, quatro ausências
O site oficial só aponta para Instagram e Facebook.
O Instagram é a casa real do Golden Lake, o resto é espelho, teste ou vitrine de mídia sem audiência própria.
Por coincidência, a rede principal tem mais ou menos o tamanho do CRM: 12,9 mil seguidores no IG e 12,2 mil cadastros na base.
Para gerar demanda nova, a rede depende de collab e mídia, o YouTube comprou 873 mil views e reteve apenas 111 inscritos; o TikTok e LinkedIn não avançam.
Base sólida, alcance alugado
Cadência forte e produção constante: o problema não é publicar, é alcançar.
Os melhores vídeos do perfil são de creators em collab, com 25x as views da mediana da marca.
uma boa base para um empreendimento único
o alcance além da base é que depende de collab e mídia
e pertence a um collab de creator
"GRWM jantar c/ chef Michelin"
"is where i wanna be"
O orgânico funciona quando fala através de gente! Os 2 hits da semana são de creators no perfil da marca: 25x a mediana.
A audiência do GL é comprovadamente alugada, uma campanha de mídia para impulsionar posts ajudaria a ampliar ainda mais.
Os 4 maiores posts dos últimos 90 dias e o raio-x de volume e formato do feed no mesmo período.
 Creator
 Marca
 Creator
 Creator
O braço mais maduro do marketing
Verba própria (R$ 438 mil no plano), squad montado e resultado medido: é a frente mais estruturada do marketing.
O perfil "lifestyle + economia prateada" conversa com o comprador real dos 183 contratos.
Para onde a verba foi em 90 dias
R$ 247 mil nas duas contas visíveis entre o fim de maio e 23 de agosto.
O Meta virou motor único: o Google desligou em 22/07 e não voltou nem para o lançamento.
formulário nativo, sem passar pelo site
zero impressões em ago/26
nenhum acesso além das 1.352 sessões de display no GA4
Investimento mensal: um ano em 90 dias
Google e Meta somados, mês a mês: oito meses de blackout absoluto, a máquina ligando em junho
e o mês do lançamento rodando só com Meta, a 39% do pico.
Meta 156,2 + Google 91,8
Não há always-on, há pico
em todas as fontes de dados
agosto roda só com Meta
Eficiência: o clique é barato, o lead não
CPC mensal dos meses com veiculação: o clique fica entre R$ 0,92 e R$ 2,48 o ano inteiro.
A eficiência não se perde no leilão, se perde depois do clique: o lead custa de R$ 160 a R$ 616.
clique estável e barato
R$ 155,5 mil ÷ 368 leads nativos
R$ 203,4 mil ÷ 277 (jun-jul)
o benchmark interno de eficiência
Sem trackeamento adequado, o custo por lead vira inferência: não temos como saber o custo real por canal.
Lead barato não é lead qualificado
87% do investimento do ano está em Lead Ads: formulário nativo, preenchimento automático, zero fricção.
O lead sai barato, mas o formato tende a captar curiosos: num ticket de R$ 3 a 9 mi, qualificação vale mais que volume.
tudo no formulário nativo do Meta
mas sem nenhuma régua de qualidade depois do clique
nenhuma campanha otimiza para os dois
Lead Ads otimiza para o formulário mais fácil do Instagram.
Em alto padrão, isso enche o CRM de curiosos e esconde o custo real por visita: o caminho é qualificar na entrada e medir até a visita ao stand.
Auditoria de criativos
Top entregas desde 14/08 (a semana do lançamento).
Ressalva: todas as otimizações Advantage+ estão desligadas (opt-out integral).
 Ativo
 Ativo
 Ativo
 Ativo
 Ativo
era R$ 2,6 mil/dia no aquecimento
indício de filtro (2 e 4 leads)
o social vende mais que a peça
verba de conversão fazendo alcance
Desligamento em câmera lenta
R$ 67,5 mil em search nos 90 dias. O gráfico mostra o gasto diário de julho: rampa, pico e silêncio, atravessando o lançamento.
defender a marca é barato
Mar aberto por acidente
As keywords são de marca, mas o broad match compra de tudo: "lake eyre porto alegre" sozinha custou R$ 22,9 mil, de "melnick" a "comprar apartamento".
Só 14% do gasto vem de quem digita a marca; o resto vai para o mar aberto sem criativo nem negativação: a boca do funil está aberta do jeito errado.
"comprar apartamento" · "imobiliária porto alegre"
melnick · mrv · cyrela · auxiliadora · plaenge · morana
golden lake · eyre · baikal
a categoria que interessa quase não é comprada
Leads precedem a venda: o pico de 2021 puxou o Victoria e o repique de ago/24 (549 leads) virou os R$ 77 mi do Eyre em setembro.
O topo precisa estar cheio ANTES do lançamento: e o Baikal lançou com ~115 leads/mês de média em 2026 e a rede de parceiros desligada.
o fluxo de topo com que o Baikal chegou ao lançamento
teoricamente o lançamento converte a pipeline acumulada
interseção desconhecida, nenhum sistema cruza
Doze meses de contas, site e redes lidos de ponta a ponta: quatro achados e uma conclusão.
O ano inteiro coube em 90 dias
R$ 247,9 mil de mídia no ano, 99,7% entre junho e agosto, depois de 8 meses de blackout total: não existe always-on, existe pico.
A busca é comprada, e comprada mal
89% das sessões vêm de anúncio e o orgânico não ranqueia nem "lake baikal". No search pago, só 14% do gasto vem de quem digita a marca: o broad match compra mar aberto por acidente, e a conta apagou no lançamento.
O lead nasce fora do site
368 leads nativos no Meta a R$ 423, contra 22 visitas de landing page em 12 meses: o funil digital não passa pelo site, e a origem não chega ao CRM.
A atenção vem de gente
Collabs de creators entregam 25x a mediana da marca e a influência tem verba e método próprios: é o braço mais maduro, e o único sem elo com o funil.
Síntese estratégica
Os quatro blocos lidos juntos: o que trava o crescimento e o que já joga a favor.
E a resposta da F4: abrir a boca do funil com prospecção ativa e um novo fluxo de vendas.
A conversão oficial mente
91% das conversões do GA4 são navegação; o Google Ads otimiza para clique de contato (1.127 em 90 dias vs 4 formulários); origem preenchida em 2 de 95 visitas. Mídia, visita e venda nunca se encontram.
Google apagado no lançamento
Zero impressões de 22/07 a 19/08, atravessando o lançamento do Baikal. E só 14% do gasto de search vem de quem digita a marca: o broad match compra mar aberto e concorrente por acidente.
Não existe always-on, existe pico
99,7% da verba do ano concentrada entre junho e agosto, depois de 8 meses de blackout. O vale de 2022-23 mostrou o custo: 14 vendas em 2 anos com a mídia apagada.
Topo raso para 6 fases de pipeline
~115 leads/mês de média em 2026 para lançar o Baikal e alimentar as fases seguintes. Leads precedem venda (549 em ago/24 viraram os R$ 77 mi do Eyre) e não há taxa de conversão medida.
O CRM é um Excel de 12 mil linhas
12,2 mil cadastros sem cruzamento com os 308 leads do Meta, sem origem e sem desfecho. Nenhum sistema liga lead a venda: o elo que o fluxo de vendas proposto nasce para fechar.
A força de vendas é alugada
64% das vendas passam por parceiro externo (comissão ~6,5% vs ~2,9% da casa) e a rede chegou desligada ao lançamento do Baikal: o canal que mais vende não é da casa.
Multiplan é shopping na cabeça do público
O endosso existe (50 anos, BarraShoppingSul como âncora local) mas não é usado: zero chancela nas páginas de produto e a imprensa precisando explicar quem é a marca.
Vende-se apartamento, não destino
R$ 20,4 mil/m² sobre renda local de R$ 5 mil/mês: o comprador vem de fora (mediana de 6 km). Sem narrativa de destino, o Cristal não sustenta o preço sozinho.
Creators entregam 25x, sem elo com o funil
O braço mais maduro do marketing (R$ 0,09 por view, 2,7 mi de alcance) opera sem captura nem atribuição: ligar influência a lead é a alavanca mais barata disponível.
A base própria frequenta o stand
34% do fluxo do stand são compradores retornando, por outros motivos que não comprar, e 12,2 mil cadastros dormem no CRM: ninguém transforma essa proximidade em indicação, recompra ou reativação.
A resposta da F4 para abrir a boca do funil: em vez de esperar o lead buscar o Golden Lake, ir atrás do comprador que os 183 contratos descrevem.
Quatro etapas operadas pela F4, medidas de ponta a ponta.
Definição dos clusters
O comprador real dos 183 contratos vira alvo: bairro, idade, profissão e ticket definem os clusters de prospecção.
Geração das bases
Bases proprietárias geradas e enriquecidas por cluster: quem é, onde está e como abordar cada perfil.
Prospecção multicanal
Abordagem por e-mail, publicidade online e WhatsApp, com mensagem própria por cluster e cadência controlada.
Qualificação com IA + SDR
Agente de IA e SDR humano qualificam, nutrem e agendam a visita. Cada interação registrada e medida.
O P.AI entrega ao time de vendas um lead qualificado e com visita marcada: o Golden Lead.
O funil de terceiros recebe o Cold Lead da mídia e o esquenta, etapa a etapa, no atendimento do corretor.
A F4 capta, qualifica e agenda: o Corretor TOP recebe o lead no Datacrazy já com data e horário de visita, e é acompanhado até a venda.
O lead da mídia do empreendimento chega frio ao corretor, que faz o primeiro atendimento, agenda e conduz até a venda. A F4 acompanha por dados, sem intervir.
Três fases em sequência, cada uma com critério de saída: nada vai ao ar antes de a fase anterior estar fechada.
Implantação
Ativação
Acompanhamento
visitas do dia: confirmação e retorno pós-visita
reunião de funil: leads por origem, visitas, propostas, perdas
performance por corretor e por funil; revisão da regra do Corretor TOP e dos investimentos
Obrigado.
Design Comercial Eficiente